NPA คืออะไร: ทรัพย์สินรอการขายของธนาคาร ต่างจาก NPL อย่างไร และซื้ออย่างไร
NPA คืออะไร อธิบายตามคำของธนาคารแห่งประเทศไทย ทรัพย์สินรอการขายมาจากไหน ต่างจาก NPL อย่างไร ซื้อทรัพย์ NPA ธนาคารต้องถามอะไร และต่างจากประมูลกรมบังคับคดีตรงไหน
NPA คืออะไร? ในภาษาของธนาคารแห่งประเทศไทย (ธปท.) NPA คือ "อสังหาริมทรัพย์รอการขาย" ของสถาบันการเงิน หรือที่คนทั่วไปเรียกว่าทรัพย์สินรอการขาย
บทความนี้อธิบายว่า NPA ต่างจาก NPL อย่างไร ทรัพย์กลายเป็น NPA ได้อย่างไร และการซื้อทรัพย์ NPA ธนาคารมีเรื่องใดที่ยืนยันได้จากแหล่งทางการ ถ้าต้องการเทียบกับการประมูลทีละเรื่อง อ่าน บ้านหลุดจำนอง กรมบังคับคดี และ NPA ต่างกันอย่างไร
NPA คืออะไร ตามคำของธนาคารแห่งประเทศไทย
ธปท. ใช้คำว่า "อสังหาริมทรัพย์รอการขาย" และเก็บข้อมูลจากสถาบันการเงินภายใต้หัวข้อ "รายงานข้อมูลอสังหาริมทรัพย์รอการขาย" รายงานข้อมูลอสังหาริมทรัพย์รอการขาย (ธนาคารแห่งประเทศไทย)
หลักเกณฑ์ที่ใช้กำกับคือประกาศ ธปท. ที่ สนส. 5/2565 เรื่อง อสังหาริมทรัพย์รอการขาย ลงวันที่ 31 สิงหาคม 2565 (ลงราชกิจจานุเบกษาวันที่ 23 กันยายน 2565) ซึ่งปรับหลักเกณฑ์เรื่องระยะเวลาการถือครองอสังหาริมทรัพย์รอการขายให้เป็นมาตรฐานเดียวกัน ประกาศ ธปท. เรื่อง อสังหาริมทรัพย์รอการขาย
ประกาศฉบับนี้ (ข้อ 5.1) ให้ความหมายว่า อสังหาริมทรัพย์รอการขาย หมายถึง อสังหาริมทรัพย์ที่สถาบันการเงินได้มาจากการชำระหนี้ การประกันการให้สินเชื่อ หรือการซื้ออสังหาริมทรัพย์ที่รับจำนองไว้จากการขายทอดตลาดโดยคำสั่งศาลหรือเจ้าพนักงานพิทักษ์ทรัพย์ รวมถึงอสังหาริมทรัพย์ที่เดิมใช้เป็นสถานที่ประกอบธุรกิจหรือสำหรับพนักงาน
ในภาษาทั่วไป คนมักเรียกทรัพย์กลุ่มนี้ว่า ทรัพย์สินรอการขาย ทรัพย์ NPA หรือบ้านมือสองธนาคาร
NPA กับ NPL ต่างกันอย่างไร
สรุปสั้น ๆ คือ NPL เป็น "หนี้" ส่วน NPA เป็น "ทรัพย์"
เลื่อนตารางไปทางซ้ายหรือขวาเพื่ออ่านข้อมูลทั้งหมด
| เรื่อง | NPL | NPA |
|---|---|---|
| คืออะไร | สินเชื่อที่ลูกหนี้ยังค้างอยู่และด้อยคุณภาพ | อสังหาริมทรัพย์ที่สถาบันการเงินถือไว้รอขาย |
| คำที่ ธปท. ใช้ | สินเชื่อด้อยคุณภาพ | อสังหาริมทรัพย์รอการขาย |
| ถ้ามีบ้านหรือที่ดินเป็นหลักประกัน ทรัพย์เป็นของใคร | ยังเป็นของเจ้าของเดิม | เป็นของสถาบันการเงินแล้ว |
| ผู้ซื้อบ้านเกี่ยวข้องอย่างไร | ทรัพย์ที่เป็นหลักประกันอาจถูกบังคับจำนองและนำออกขายทอดตลาดภายหลัง | ซื้อจากธนาคารได้ตามเงื่อนไขของธนาคาร |
- NPL
- สินเชื่อที่ลูกหนี้ยังค้างอยู่และด้อยคุณภาพ
- NPA
- อสังหาริมทรัพย์ที่สถาบันการเงินถือไว้รอขาย
- NPL
- สินเชื่อด้อยคุณภาพ
- NPA
- อสังหาริมทรัพย์รอการขาย
- NPL
- ยังเป็นของเจ้าของเดิม
- NPA
- เป็นของสถาบันการเงินแล้ว
- NPL
- ทรัพย์ที่เป็นหลักประกันอาจถูกบังคับจำนองและนำออกขายทอดตลาดภายหลัง
- NPA
- ซื้อจากธนาคารได้ตามเงื่อนไขของธนาคาร
ธปท. เรียก NPL ว่าสินเชื่อด้อยคุณภาพ สรุปภาพรวมธนาคารพาณิชย์ (ธนาคารแห่งประเทศไทย) หลักเกณฑ์ของ ธปท. ยกตัวอย่างสินเชื่อกลุ่มนี้ไว้ เช่น ลูกหนี้ที่ค้างชำระเงินต้นหรือดอกเบี้ยรวมกันเกิน 90 วันหรือ 3 เดือน (ประกาศ ธปท. ที่ สนส. 23/2561) ประกาศ ธปท. ที่ สนส. 23/2561 (ธนาคารแห่งประเทศไทย)
ทรัพย์กลายเป็น NPA ได้อย่างไร
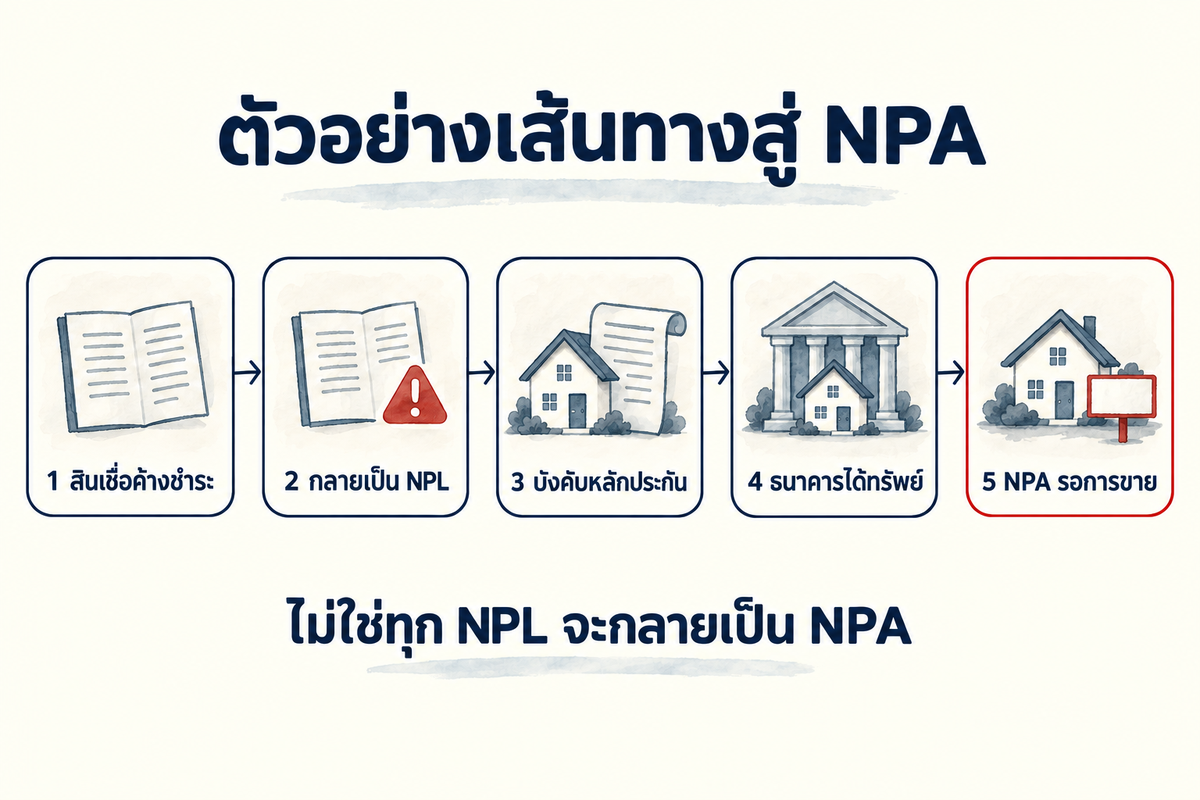
เมื่อสินเชื่อที่มีบ้านหรือที่ดินเป็นหลักประกันกลายเป็น NPL ธนาคารในฐานะผู้รับจำนองอาจบังคับจำนอง ทรัพย์จะมาเป็นของธนาคารได้ เช่น
- ธนาคารซื้อได้เองในการขายทอดตลาด ประมวลกฎหมายวิธีพิจารณาความแพ่ง (ป.วิ.พ.) มาตรา 331 ให้ผู้มีส่วนได้เสียในการบังคับคดีเข้าสู้ราคาได้ และเอกสารของกรมบังคับคดีระบุว่าผู้รับจำนองเป็นหนึ่งในนั้น การบังคับคดีแพ่งตาม ป.วิ.พ. ฉบับที่ 30 (กรมบังคับคดี) ถ้าธนาคารเป็นผู้เสนอราคาสูงสุด ทรัพย์จะเป็นของธนาคาร
- ทรัพย์จำนองหลุดเป็นของผู้รับจำนอง ผู้รับจำนองฟ้องศาลเพื่อเอาทรัพย์จำนองหลุดแทนการขายทอดตลาด ซึ่งทำได้เฉพาะเมื่อเข้าเงื่อนไขตามประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) มาตรา 729 เช่น ลูกหนี้ขาดส่งดอกเบี้ยมาแล้วถึง 5 ปี และไม่มีจำนองหรือบุริมสิทธิรายอื่นจดทะเบียนไว้ ประมวลกฎหมายแพ่งและพาณิชย์ ฉบับปรับปรุง (สำนักงานศาลยุติธรรม) เงื่อนไขครบและสามทางของการบังคับจำนองอธิบายไว้ใน บ้านหลุดจำนอง คืออะไร
- ลูกหนี้โอนทรัพย์ให้ธนาคารเพื่อชำระหนี้ นิยามของ ธปท. ข้างต้นนับทรัพย์ที่สถาบันการเงินได้มาจากการชำระหนี้เป็นอสังหาริมทรัพย์รอการขายด้วย
ไม่ใช่ทุกทรัพย์ในคดีบังคับจำนองจะกลายเป็น NPA ถ้าผู้อื่นประมูลซื้อได้ในการขายทอดตลาด ทรัพย์จะเป็นของผู้ซื้อคนนั้น
ซื้อทรัพย์ NPA ธนาคาร: สิ่งที่ยืนยันได้ และสิ่งที่ต้องถาม
การซื้อ NPA คือการซื้อขายกับธนาคารในฐานะเจ้าของทรัพย์ ราคา วิธีเสนอซื้อ เงินจอง และกำหนดโอน เป็นไปตามเงื่อนไขของแต่ละธนาคาร เรื่องเหล่านี้ต้องถามธนาคารเป็นรายการไป ส่วนเรื่องที่มีแหล่งทางการรองรับมีดังนี้
สิ่งที่ยืนยันได้จากแหล่งทางการ
- สินเชื่อเฉพาะสำหรับ NPA: ธนาคารอาคารสงเคราะห์ (ธอส.) มี "สินเชื่อสำหรับซื้อทรัพย์ บ้านมือสอง ธอส." สำหรับซื้อทรัพย์ NPA ของธนาคารเอง ครอบคลุมที่ดินพร้อมอาคาร ห้องชุด และที่ดินเปล่า สินเชื่อสำหรับซื้อทรัพย์ บ้านมือสอง ธอส. ธนาคารอื่นให้ถามเงื่อนไขกับธนาคารโดยตรง
- ค่าส่วนกลางค้างของห้องชุด: ข้อยกเว้นตาม ป.วิ.พ. มาตรา 335 ใช้กับการขายทอดตลาดโดยเจ้าพนักงานบังคับคดีเท่านั้น การซื้อ NPA จึงใช้กติกาปกติตามพระราชบัญญัติอาคารชุด มาตรา 29 คือสำนักงานที่ดินจะรับจดทะเบียนโอนห้องชุดเมื่อห้องชุดปลอดหนี้ค่าใช้จ่ายส่วนกลาง โดยมีหนังสือรับรองการปลอดหนี้จากนิติบุคคลอาคารชุด พระราชบัญญัติอาคารชุด (กรมที่ดิน) รายละเอียดอยู่ใน ค้างค่าส่วนกลาง คอนโดขายทอดตลาด ใครจ่าย
- หมู่บ้านจัดสรร: ถ้าค้างค่าบำรุงรักษาและการจัดการสาธารณูปโภคตั้งแต่ 6 เดือนขึ้นไป สำนักงานที่ดินมีอำนาจระงับการจดทะเบียนสิทธิและนิติกรรมจนกว่าจะชำระครบ พระราชบัญญัติการจัดสรรที่ดิน มาตรา 50
- ค่าธรรมเนียมและภาษี: ใช้อัตราของกรมที่ดินและกรมสรรพากร เช่น ค่าธรรมเนียมโอนอัตราปกติร้อยละ 2 ของราคาประเมินทุนทรัพย์ ค่าธรรมเนียม ภาษี และอากร (กรมที่ดิน) ใครเป็นผู้จ่ายแต่ละรายการเป็นไปตามสัญญากับธนาคาร
- ผู้อยู่อาศัย: การขอศาลให้ผู้อยู่อาศัยออกโดยไม่ต้องฟ้องคดีใหม่ตาม ป.วิ.พ. มาตรา 334 ใช้กับผู้ซื้อจากการขายทอดตลาดของเจ้าพนักงานบังคับคดี ผู้ซื้อ NPA จากธนาคารควรตกลงเรื่องการส่งมอบทรัพย์ที่ว่างจากผู้อยู่อาศัยกับธนาคารก่อนทำสัญญา ถ้ายังมีผู้อยู่อาศัย การให้ออกเป็นอีกกระบวนการหนึ่ง ควรปรึกษาทนายความ
คำถามที่ต้องได้คำตอบจากธนาคารก่อนตกลงซื้อ
ถามธนาคารให้ชัดว่า
- ราคาขายเป็นราคาคงที่ รับข้อเสนอ หรือต้องประมูล
- ต้องวางเงินจองเท่าไร มีขั้นตอนอะไรบ้างจนถึงวันโอน และเงินจองได้คืนในกรณีใด
- ถ้ากู้ ธนาคารมีสินเชื่อสำหรับทรัพย์รายการนี้หรือไม่ ผู้ซื้อเข้าเงื่อนไขหรือไม่ และถ้ากู้ไม่ผ่าน เงินจองจะเป็นอย่างไร
- ขายตามสภาพหรือไม่ นัดชมภายในได้หรือไม่ และจะส่งมอบในสภาพใด
- ทรัพย์ว่างหรือยังมีผู้อยู่อาศัย และธนาคารจะส่งมอบทรัพย์ที่ว่างหรือไม่
- ใครจ่ายค่าส่วนกลางหรือค่าบำรุงที่ค้างอยู่ ค่าธรรมเนียมโอน และภาษีแต่ละรายการ
ข้อมูลทั่วไป ณ ตุลาคม 2569 — ตรวจสอบกับกรมบังคับคดีหรือผู้เชี่ยวชาญก่อนตัดสินใจ
NPA ต่างจากทรัพย์ขายทอดตลาดกรมบังคับคดีอย่างไร
- ผู้ขาย: NPA ขายโดยธนาคาร ทรัพย์ขายทอดตลาดขายโดยเจ้าพนักงานบังคับคดี
- ราคา: NPA ดูจากข้อมูลขายของธนาคาร ทรัพย์ขายทอดตลาดใช้ราคาเริ่มต้นร้อยละ 100, 90, 80 และ 70 ของราคาประเมิน และลดขั้นเมื่อนัดก่อนไม่มีผู้สู้ราคา หลักเกณฑ์การกำหนดราคาเริ่มต้นในการขายทอดตลาด
- วิธีซื้อ: NPA ซื้อตามเงื่อนไขของธนาคาร ทรัพย์ขายทอดตลาดต้องวางหลักประกัน เสนอราคาแข่ง และชำระส่วนที่เหลือภายใน 15 วันนับแต่วันซื้อ
- สิทธิของผู้ซื้อ: การขอศาลให้ลูกหนี้ บริวาร หรือผู้เช่าจากลูกหนี้ออกจากทรัพย์ (ป.วิ.พ. มาตรา 334) และการจ่ายหนี้ส่วนกลางถึงวันขายจากเงินค่าขาย (มาตรา 335) เป็นกติกาของการขายทอดตลาด ประมวลกฎหมายวิธีพิจารณาความแพ่ง
ตารางเทียบครบทุกเรื่อง รวมถึงค่าใช้จ่ายและการกู้ อยู่ใน บ้านหลุดจำนอง กรมบังคับคดี และ NPA ต่างกันอย่างไร ส่วนทรัพย์ที่กำลังขายทอดตลาดดูได้ที่ ทรัพย์ขายทอดตลาด กรมบังคับคดี ทั่วประเทศ
คำถามที่พบบ่อย
ทรัพย์สินรอการขาย คืออะไร?
คือทรัพย์ที่สถาบันการเงินถือไว้เพื่อรอขาย ในประกาศของ ธปท. ใช้คำว่า "อสังหาริมทรัพย์รอการขาย" ซึ่งก็คือทรัพย์ที่เรียกกันว่า NPA หรือบ้านมือสองธนาคาร ผู้ซื้อติดต่อซื้อกับธนาคารเจ้าของทรัพย์ได้โดยตรง
ซื้อทรัพย์ NPA ธนาคาร ต้องประมูลไหม?
ขึ้นกับธนาคารและทรัพย์แต่ละรายการ ถามธนาคารให้ชัดว่าราคาที่ประกาศเป็นราคาคงที่ รับข้อเสนอ หรือต้องประมูล กติกาการประมูลของกรมบังคับคดี เช่น ตารางหลักประกันและราคาเริ่มต้นแต่ละนัด ใช้กับการขายทอดตลาดโดยเจ้าพนักงานบังคับคดี ไม่ได้ใช้กับการขาย NPA
กู้ธนาคารซื้อทรัพย์ NPA ได้ไหม?
ได้ในบางธนาคาร เช่น ธอส. มีสินเชื่อเฉพาะสำหรับซื้อทรัพย์ NPA ของธนาคารเอง ครอบคลุมที่ดินพร้อมอาคาร ห้องชุด และที่ดินเปล่า ธนาคารอื่นให้สอบถามเงื่อนไขกับธนาคารโดยตรง ถ้ากู้ ค่าจดทะเบียนจำนองอัตราปกติคือร้อยละ 1 ของวงเงินจำนอง สูงสุด 200,000 บาท
ดูรายการทรัพย์ NPA ได้ที่ไหน?
ดูได้จากช่องทางของธนาคารเจ้าของทรัพย์ และบน SUP-D ที่ ทรัพย์ NPA ธนาคารบน SUP-D เว็บที่รวบรวมรายการช่วยให้ค้นง่ายขึ้น แต่เงื่อนไขที่ใช้จริงคือข้อมูลของธนาคาร
สรุป
NPA คือ อสังหาริมทรัพย์รอการขายของสถาบันการเงิน ต่างจาก NPL ที่เป็นหนี้ การซื้อ NPA เป็นการซื้อตามเงื่อนไขของธนาคาร จึงต้องได้คำตอบเรื่องราคา เงินจอง สภาพทรัพย์ ผู้อยู่อาศัย และค่าส่วนกลางค้างให้ครบก่อนตกลง ดูทรัพย์ธนาคารที่มีอยู่ตอนนี้ได้ที่ ทรัพย์ NPA ธนาคารบน SUP-D
 @sup-d (สำหรับสอบถามเกี่ยวกับทรัพย์)