บ้านหลุดจำนอง กรมบังคับคดี NPA ต่างกันอย่างไร: เทียบที่มา ราคา วิธีซื้อ และค่าใช้จ่าย
บ้านหลุดจำนอง กรมบังคับคดี NPA ต่างกันอย่างไร เทียบที่มา ราคา วิธีซื้อ การกู้ ผู้อยู่อาศัยเดิม ค่าส่วนกลางค้าง และค่าโอน จากข้อมูลหน่วยงานรัฐ พร้อมตารางสรุป
บ้านหลุดจำนอง กรมบังคับคดี NPA ต่างกันอย่างไร? คำตอบสั้น ๆ คือ ทั้งสามคำพูดถึงทรัพย์ที่เจ้าของเดิมชำระหนี้ไม่ได้ แต่ต่างกันที่ใครเป็นผู้ขาย ราคามาจากไหน และผู้ซื้อได้สิทธิอะไร
บทความนี้เทียบทีละเรื่อง ตั้งแต่ที่มาของทรัพย์ ราคา วิธีซื้อ การกู้ สภาพทรัพย์ ผู้อยู่อาศัยเดิม ค่าส่วนกลางค้าง ไปจนถึงค่าใช้จ่ายตอนโอน โดยใช้ข้อมูลจากกรมบังคับคดี กรมที่ดิน กรมสรรพากร และธนาคารแห่งประเทศไทย และมีตารางสรุปท้ายบทความ
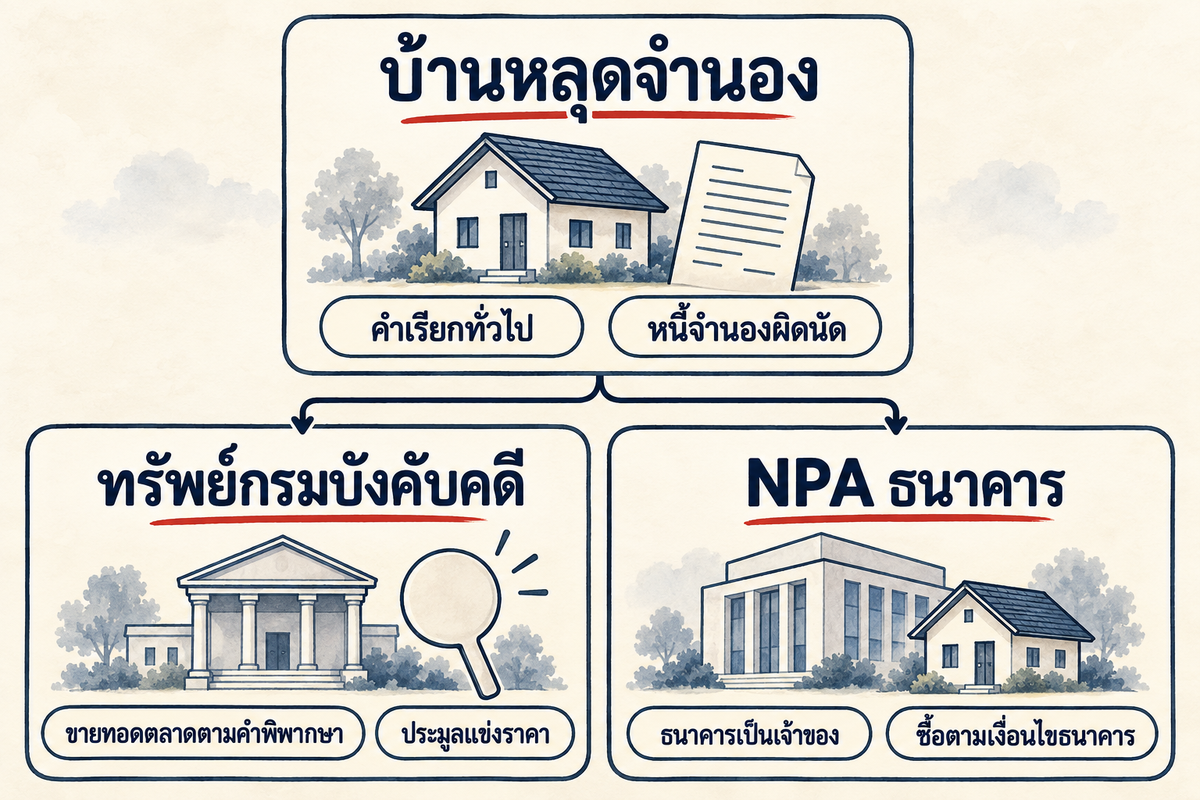
สามคำนี้หมายถึงอะไร (ฉบับย่อ)
- ทรัพย์ขายทอดตลาดของกรมบังคับคดี คือทรัพย์ที่เจ้าพนักงานบังคับคดียึดตามคำพิพากษาในคดีแพ่ง แล้วนำออกประมูลแข่งราคา ดูรายการได้ที่ ทรัพย์ขายทอดตลาด กรมบังคับคดี ทั่วประเทศ
- NPA คือ "อสังหาริมทรัพย์รอการขาย" ที่ธนาคารได้มาเป็นของตนแล้วและขายเอง อ่านความหมายเต็มใน NPA คืออะไร
- บ้านหลุดจำนอง เป็นคำพูดทั่วไปที่ใช้เรียกบ้านที่ผ่อนไม่ไหวแล้วถูกนำออกขาย ส่วนความหมายในกฎหมายอยู่ใน บ้านหลุดจำนอง คืออะไร
สำหรับคนที่กำลังหาซื้อ คำถามที่ใช้ตัดสินใจจริงจึงเป็น "ทรัพย์ขายทอดตลาด กับ NPA ต่างกันอย่างไร" หัวข้อต่อจากนี้เทียบสองช่องทางที่ผู้ซื้อติดต่อได้ คือ ประมูลกับกรมบังคับคดี และซื้อ NPA จากธนาคาร
ทรัพย์แต่ละแบบมาจากไหน
ทรัพย์ขายทอดตลาด มาจากคดีในศาล เมื่อศาลพิพากษาแล้วลูกหนี้ไม่ชำระหนี้ เจ้าพนักงานบังคับคดีจะยึดทรัพย์และนำออกขาย กฎหมายกำหนดว่าวันขายต้องห่างจากวันยึดไม่น้อยกว่า 60 วัน ประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 331
ทรัพย์ส่วนหนึ่งมาจากคดีบังคับจำนอง เช่น บ้านที่ผ่อนกับธนาคารไม่ไหว ประกาศขายแต่ละฉบับจะบอกรายละเอียดทรัพย์และภาระติดพัน เช่น ขายแบบปลอดจำนอง หรือขายโดยจำนองติดไป
NPA ธนาคาร คือทรัพย์ที่ธนาคารได้มาเป็นของตนแล้ว ประกาศ ธปท. ที่ สนส. 5/2565 นับอสังหาริมทรัพย์ที่สถาบันการเงินได้มาจากการชำระหนี้ การประกันการให้สินเชื่อ หรือการซื้ออสังหาริมทรัพย์ที่รับจำนองไว้จากการขายทอดตลาดโดยคำสั่งศาลหรือเจ้าพนักงานพิทักษ์ทรัพย์ เป็นอสังหาริมทรัพย์รอการขาย ประกาศ ธปท. ที่ สนส. 5/2565 เรื่อง อสังหาริมทรัพย์รอการขาย
ตัวอย่างเช่น ลูกหนี้โอนทรัพย์ให้ธนาคารเพื่อชำระหนี้ หรือธนาคารในฐานะผู้รับจำนองเข้าสู้ราคาและซื้อได้เองในการขายทอดตลาด ซึ่งกฎหมายให้ผู้มีส่วนได้เสีย รวมถึงผู้รับจำนอง เข้าสู้ราคาได้ การบังคับคดีแพ่งตาม ป.วิ.พ. ฉบับที่ 30 (กรมบังคับคดี)
บ้านหลุดจำนองตามความหมายในกฎหมาย คือการที่ผู้รับจำนองฟ้องศาลเพื่อเอาทรัพย์จำนองหลุดเป็นของตนแทนการขายทอดตลาด ทำได้เมื่อไม่มีจำนองหรือบุริมสิทธิรายอื่นจดทะเบียนไว้เหนือทรัพย์เดียวกัน ลูกหนี้ขาดส่งดอกเบี้ยมาแล้วถึง 5 ปี และผู้รับจำนองแสดงให้ศาลพอใจว่าทรัพย์มีราคาน้อยกว่าหนี้ที่ค้างชำระ (ป.พ.พ. มาตรา 729) ประมวลกฎหมายแพ่งและพาณิชย์ ฉบับปรับปรุง (สำนักงานศาลยุติธรรม) ถ้าผู้รับจำนองเป็นธนาคาร ทรัพย์นั้นจะเป็นของธนาคารและรอขายต่อ ทางนี้เป็นเพียงหนึ่งในสามทางของการบังคับจำนอง
ราคากำหนดอย่างไร: ราคาเริ่มต้นแต่ละนัด กับราคาที่ธนาคารตั้ง
ทรัพย์ขายทอดตลาด ใช้ราคาเริ่มต้นตามหลักเกณฑ์ที่คณะกรรมการประกาศไว้ ฐานคือ "ราคาประเมิน" ตามลำดับนี้ ราคาของคณะกรรมการกำหนดราคาทรัพย์ ถ้าไม่มี ใช้ราคาของเจ้าพนักงานประเมินราคาทรัพย์ กรมบังคับคดี และถ้าไม่มีทั้งสองอย่าง ใช้ราคาประเมินของเจ้าพนักงานบังคับคดี หลักเกณฑ์การกำหนดราคาเริ่มต้นในการขายทอดตลาด
สำหรับอสังหาริมทรัพย์ที่ขายปลอดจำนอง ราคาเริ่มต้นเป็นขั้นบันไดดังนี้
เลื่อนตารางไปทางซ้ายหรือขวาเพื่ออ่านข้อมูลทั้งหมด
| การขายครั้งที่ | ราคาเริ่มต้น |
|---|---|
| 1 | ร้อยละ 100 ของราคาประเมิน |
| 2 | ร้อยละ 90 ของราคาประเมิน |
| 3 | ร้อยละ 80 ของราคาประเมิน |
| 4 เป็นต้นไป | ร้อยละ 70 ของราคาประเมิน |
- ราคาเริ่มต้น
- ร้อยละ 100 ของราคาประเมิน
- ราคาเริ่มต้น
- ร้อยละ 90 ของราคาประเมิน
- ราคาเริ่มต้น
- ร้อยละ 80 ของราคาประเมิน
- ราคาเริ่มต้น
- ร้อยละ 70 ของราคาประเมิน
ราคาจะลดขั้นก็ต่อเมื่อนัดก่อนหน้า "งดขายเพราะไม่มีผู้เข้าสู้ราคา" เท่านั้น ถ้างดขายด้วยเหตุอื่น นัดถัดไปใช้ราคาเดิม การประมูลเริ่มจากราคาเริ่มต้นในประกาศ และผู้เสนอราคาสูงสุดเป็นผู้ซื้อ ความหมายของสถานะอย่าง "งดขาย" อธิบายไว้ใน สถานะต่าง ๆ ในการขายทอดตลาด
ร้อยละ 70 เป็นขั้นต่ำสุดตามสูตร แต่ถ้ายังไม่มีผู้เสนอราคา คณะกรรมการกำหนดราคาทรัพย์อาจกำหนดราคาใหม่ได้ ส่วนทรัพย์ที่ขายโดยจำนองติดไปใช้วิธีคำนวณอีกแบบ คือหักยอดหนี้จำนองที่ผู้รับจำนองแจ้งออกก่อน
NPA ธนาคาร ธนาคารเป็นเจ้าของทรัพย์ ราคาและวิธีขายจึงเป็นไปตามที่ธนาคารกำหนด หลักเกณฑ์ขั้นบันไดข้างบนใช้กับการขายทอดตลาดโดยเจ้าพนักงานบังคับคดีเท่านั้น ถามธนาคารให้ชัดว่าราคาที่ประกาศเป็นราคาขายคงที่ เปิดรับข้อเสนอราคา หรือต้องประมูล
บทความนี้ไม่ได้บอกว่าช่องทางใดได้ราคาต่ำกว่ากัน เพราะราคาขึ้นกับทรัพย์แต่ละรายการ ให้ดูราคาจากประกาศขายหรือข้อมูลของธนาคารเป็นรายการไป
ข้อมูลทั่วไป ณ ตุลาคม 2569 — ตรวจสอบกับกรมบังคับคดีหรือผู้เชี่ยวชาญก่อนตัดสินใจ
ซื้ออย่างไร: ทรัพย์ขายทอดตลาด กับ NPA ใช้ขั้นตอนต่างกัน
ประมูลกับกรมบังคับคดี
- ยื่นหลักฐานก่อนหรือในวันขาย เช่น สำเนาบัตรประชาชน ถ้าเสนอราคาแทนผู้อื่นต้องมีหนังสือมอบอำนาจ
- วางหลักประกันก่อนเสนอราคา กรณีขายปลอดจำนองอิงช่วงราคาประเมิน ส่วนขายโดยจำนองติดไปอิงราคาเริ่มต้น เช่น ราคาประเมินเกิน 1–3 ล้านบาท วาง 150,000 บาท และเกิน 3–5 ล้านบาท วาง 250,000 บาท หลักเกณฑ์การวางหลักประกันการเข้าเสนอราคา ถ้าประมูลไม่ได้ รับหลักประกันคืนเมื่อการขายสิ้นสุด ถ้าได้ หลักประกันกลายเป็นมัดจำและนับเป็นส่วนหนึ่งของราคา
- เสนอราคา เริ่มจากราคาเริ่มต้น ผู้เสนอราคาสูงสุดได้รับการเคาะไม้ แล้วทำสัญญาซื้อขายตามแบบพิมพ์ของกรมบังคับคดี
- ชำระส่วนที่เหลือภายใน 15 วันนับแต่วันซื้อ ตามคู่มือของกรมบังคับคดี ถ้าไม่ชำระ หลักประกันถูกริบและทรัพย์ถูกนำออกขายใหม่ ถ้าขายใหม่ได้ราคาต่ำกว่า ผู้ซื้อเดิมต้องจ่ายส่วนต่างพร้อมค่าใช้จ่ายของการขายครั้งใหม่ กฎกระทรวงว่าด้วยการขายทอดตลาด พ.ศ. 2563
- โอนกรรมสิทธิ์ เมื่อชำระครบ เจ้าพนักงานบังคับคดีแจ้งสำนักงานที่ดินให้จดทะเบียนโอนให้ผู้ซื้อ
ขั้นตอนเต็มพร้อมเอกสารอยู่ใน วิธีซื้อบ้านและที่ดินกรมบังคับคดี
ซื้อ NPA จากธนาคาร
การซื้อ NPA คือการซื้อขายกับธนาคารในฐานะเจ้าของทรัพย์ ขั้นตอน เงินจองหรือมัดจำ และกำหนดโอนเป็นไปตามเงื่อนไขของแต่ละธนาคาร ถามธนาคารให้ชัดว่าต้องวางเงินจองเท่าไร ได้คืนในกรณีใด มีขั้นตอนอะไรบ้างจนถึงวันโอน และต้องโอนภายในเมื่อไร
กติกาในหัวข้อก่อนหน้า เช่น ตารางหลักประกันและกำหนดชำระ 15 วัน เป็นของการขายทอดตลาด ไม่ได้ใช้กับการซื้อจากธนาคาร ดูรายการทรัพย์ธนาคารได้ที่ ทรัพย์ NPA ธนาคารบน SUP-D
กู้ธนาคารได้ไหม
ทั้งสองช่องทางมีทางเลือกเรื่องสินเชื่อ แต่จังหวะเวลาไม่เหมือนกัน
- ทรัพย์ขายทอดตลาด: ผู้ซื้อชำระเงินส่วนที่เหลือภายใน 15 วันนับแต่วันซื้อ ถ้ารอเงินกู้แล้วชำระไม่ทัน ให้ยื่นคำร้องขอขยายระยะเวลาต่อเจ้าพนักงานบังคับคดีก่อนครบกำหนด 15 วัน พร้อมหนังสือจากสถาบันการเงินหรือแสดงเหตุอันสมควร เจ้าพนักงานอาจอนุญาตให้ขยายได้ไม่เกิน 3 เดือนนับแต่วันครบกำหนด คู่มือติดต่อราชการกรมบังคับคดี 2568 คู่มือผู้ซื้อทรัพย์ของกรมฯ (ฉบับปี 2563) ยังระบุว่า เมื่อประมูลได้แล้วจะเปลี่ยน เพิ่ม หรือลดชื่อผู้ซื้อไม่ได้ และให้ตรวจสอบคุณสมบัติการขอสินเชื่อก่อน
- NPA ธนาคาร: ธนาคารอาคารสงเคราะห์ (ธอส.) มีสินเชื่อเฉพาะสำหรับซื้อทรัพย์ NPA ของธนาคารเอง ชื่อ "สินเชื่อสำหรับซื้อทรัพย์ บ้านมือสอง ธอส." ครอบคลุมที่ดินพร้อมอาคาร ห้องชุด และที่ดินเปล่า สินเชื่อสำหรับซื้อทรัพย์ บ้านมือสอง ธอส. สำหรับธนาคารอื่น ถามธนาคารให้ชัดว่ามีสินเชื่อสำหรับทรัพย์ของธนาคารหรือไม่ และผู้ซื้อกับทรัพย์รายการนั้นเข้าเงื่อนไขหรือไม่
สภาพทรัพย์ และถ้ายังมีคนอยู่ในบ้าน
ดูสภาพทรัพย์ได้แค่ไหน
- ทรัพย์ขายทอดตลาด: คู่มือผู้ซื้อทรัพย์ของกรมบังคับคดีระบุว่า ผู้ซื้อมีหน้าที่ตรวจสอบที่ตั้ง แผนที่ และสภาพทรัพย์เอง และถือว่าผู้ซื้อทราบสภาพทรัพย์ครบถ้วนแล้ว คู่มือผู้ซื้อทรัพย์ขายทอดตลาด กรมบังคับคดี ถ้าทรัพย์ขายโดยจำนองติดไป ผู้ซื้อต้องไปติดต่อผู้รับจำนองเรื่องหนี้จำนองที่ค้างอยู่เอง ส่วนทรัพย์ที่ขายปลอดจำนอง สำนักงานที่ดินจะจดระงับจำนองให้
- NPA ธนาคาร: การนัดชมและสภาพที่ส่งมอบเป็นไปตามที่ธนาคารกำหนด ถามธนาคารให้ชัดว่านัดชมภายในได้หรือไม่ ขายตามสภาพหรือไม่ จะส่งมอบในสภาพใด และมีภาระผูกพันใดค้างอยู่
ถ้าเจ้าของเดิมยังอยู่ในบ้าน
- ทรัพย์ขายทอดตลาด: ถ้าลูกหนี้ บริวาร หรือผู้เช่าจากลูกหนี้ยังอยู่และไม่ยอมออก ผู้ซื้อยื่นคำขอต่อศาลที่ทรัพย์ตั้งอยู่ในเขตให้ออกหมายบังคับคดีได้โดยไม่ต้องฟ้องคดีใหม่ (ป.วิ.พ. มาตรา 334) สาระน่ารู้ด้านการบังคับคดีแพ่ง 2568 ข้อ 27 ผู้ที่อ้างว่าไม่ใช่บริวารของลูกหนี้ยื่นคำร้องแสดงอำนาจพิเศษต่อศาลได้ภายใน 15 วันนับแต่ปิดประกาศขับไล่ ระหว่างนั้นเจ้าพนักงานงดการบังคับคดีไว้รอคำสั่งศาล คู่มือติดต่อราชการกรมบังคับคดี 2568 เรื่องนี้ในทางปฏิบัติอยู่ใน เจ้าของเดิมไม่ย้ายออกหลังซื้อบ้านกรมบังคับคดี
- NPA ธนาคาร: มาตรา 334 ใช้กับผู้ซื้อจากการขายทอดตลาดของเจ้าพนักงานบังคับคดี ผู้ซื้อ NPA จากธนาคารควรตกลงเรื่องการส่งมอบทรัพย์ที่ว่างจากผู้อยู่อาศัยกับธนาคารก่อนทำสัญญา ถ้ายังมีผู้อยู่อาศัย การให้ออกเป็นอีกกระบวนการหนึ่ง ควรปรึกษาทนายความ
ค่าส่วนกลางค้าง ใครจ่าย: มาตรา 335 ใช้กับการขายทอดตลาดเท่านั้น
ทรัพย์ขายทอดตลาด (ห้องชุดและที่ดินจัดสรร): ป.วิ.พ. มาตรา 335 วางขั้นตอนไว้ดังนี้
- ก่อนขาย เจ้าพนักงานบังคับคดีแจ้งนิติบุคคลอาคารชุดหรือนิติบุคคลหมู่บ้านจัดสรรให้แจ้งหนี้ค้างภายใน 30 วัน
- หลังขาย เจ้าพนักงานกันเงินค่าขายไว้ชำระหนี้ค้าง "จนถึงวันขายทอดตลาด" ให้นิติบุคคลก่อนเจ้าหนี้จำนอง
- สำนักงานที่ดินจดทะเบียนโอนให้ผู้ซื้อได้โดยไม่ต้องใช้หนังสือรับรองการปลอดหนี้ ถ้านิติบุคคลไม่แจ้งภายในกำหนดก็โอนได้เช่นกัน และสำหรับที่ดินจัดสรร ถ้ามีการระงับการจดทะเบียนไว้ การระงับนั้นยกเลิกไป
หนี้ที่เกิดหลังวันขายจนถึงวันโอนเป็นอีกเรื่องหนึ่ง
- ห้องชุด: ค่าส่วนกลางที่เกิดหลังวันขายทอดตลาด ศาลฎีกาเคยวินิจฉัยว่าผู้ซื้อห้องชุดจากการขายทอดตลาดต้องรับผิด (คำพิพากษาศาลฎีกาที่ 5193–5208/2561 และ 7068–7084/2561) จึงควรเผื่องบค่าส่วนกลางตั้งแต่วันประมูล
- หมู่บ้านจัดสรร: ศาลฎีกาวินิจฉัยว่าผู้รับโอนไม่ต้องรับผิดค่าบำรุงรักษาสาธารณูปโภคที่เกิดก่อนรับโอนหรือเข้าครอบครอง นิติบุคคลต้องเรียกจากเจ้าของเดิม (คำพิพากษาศาลฎีกาที่ 3188/2561 ซึ่งเป็นการซื้อขายทั่วไป ไม่ใช่การขายทอดตลาด)
NPA ธนาคาร: มาตรา 335 ใช้กับการขายทอดตลาดโดยเจ้าพนักงานบังคับคดีเท่านั้น การซื้อ NPA จึงอยู่ภายใต้กติกาปกติ พระราชบัญญัติอาคารชุด มาตรา 29 กำหนดว่าสำนักงานที่ดินจะรับจดทะเบียนโอนห้องชุดได้เมื่อห้องชุดปลอดหนี้ค่าใช้จ่ายส่วนกลาง โดยต้องมีหนังสือรับรองการปลอดหนี้จากนิติบุคคลอาคารชุด พระราชบัญญัติอาคารชุด (กรมที่ดิน)
ส่วนหมู่บ้านจัดสรร ถ้าค้างค่าบำรุงรักษาและการจัดการสาธารณูปโภคตั้งแต่ 6 เดือนขึ้นไป สำนักงานที่ดินมีอำนาจระงับการจดทะเบียนสิทธิและนิติกรรมจนกว่าจะชำระครบ พระราชบัญญัติการจัดสรรที่ดิน มาตรา 50 ไม่ว่าห้องชุดหรือหมู่บ้านจัดสรร ถามธนาคารให้ชัดว่าใครเป็นผู้ชำระค่าส่วนกลางหรือค่าบำรุงที่ค้างอยู่ก่อนโอน
รายละเอียดฝั่งคอนโดอยู่ใน ค้างค่าส่วนกลาง คอนโดขายทอดตลาด ใครจ่าย
ค่าใช้จ่ายตอนโอน: อัตราปกติ และใครเป็นผู้จ่าย
อัตราปกติของค่าธรรมเนียมและภาษีมาจากกรมที่ดินและกรมสรรพากร สิ่งที่อาจต่างกันระหว่างสองช่องทางคือใครเป็นผู้จ่าย และสิทธิตามมาตรการลดค่าธรรมเนียม ซึ่งต้องตรวจเงื่อนไขของรายการที่ซื้อ (ดูท้ายหัวข้อนี้)
เลื่อนตารางไปทางซ้ายหรือขวาเพื่ออ่านข้อมูลทั้งหมด
| รายการ | อัตราปกติ | หน่วยงาน |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียนโอน | ร้อยละ 2 ของราคาประเมินทุนทรัพย์ | กรมที่ดิน |
| อากรแสตมป์ | ร้อยละ 0.5 (ถ้าการขายต้องเสียภาษีธุรกิจเฉพาะ ไม่ต้องเสียอากร แต่การขายทอดตลาดต้องชำระก่อนแล้วขอคืน ดูด้านล่าง) | กรมที่ดิน / กรมสรรพากร |
| ภาษีธุรกิจเฉพาะ (เมื่อเข้าเกณฑ์) | ร้อยละ 3.3 (ร้อยละ 3 บวกภาษีท้องถิ่นร้อยละ 10 ของภาษี) | กรมสรรพากร |
| ค่าจดทะเบียนจำนอง (ถ้ากู้) | ร้อยละ 1 ของวงเงินจำนอง สูงสุด 200,000 บาท | กรมที่ดิน |
- อัตราปกติ
- ร้อยละ 2 ของราคาประเมินทุนทรัพย์
- หน่วยงาน
- กรมที่ดิน
- อัตราปกติ
- ร้อยละ 0.5 (ถ้าการขายต้องเสียภาษีธุรกิจเฉพาะ ไม่ต้องเสียอากร แต่การขายทอดตลาดต้องชำระก่อนแล้วขอคืน ดูด้านล่าง)
- หน่วยงาน
- กรมที่ดิน / กรมสรรพากร
- อัตราปกติ
- ร้อยละ 3.3 (ร้อยละ 3 บวกภาษีท้องถิ่นร้อยละ 10 ของภาษี)
- หน่วยงาน
- กรมสรรพากร
- อัตราปกติ
- ร้อยละ 1 ของวงเงินจำนอง สูงสุด 200,000 บาท
- หน่วยงาน
- กรมที่ดิน
ที่มา: ค่าธรรมเนียม ภาษี และอากร (กรมที่ดิน) และ การคำนวณภาษีธุรกิจเฉพาะจากการขายอสังหาริมทรัพย์ (กรมสรรพากร)
ทรัพย์ขายทอดตลาด
- ภาษีธุรกิจเฉพาะ: การขายทอดตลาดต้องเสียภาษีธุรกิจเฉพาะเมื่อเข้าเงื่อนไขของภาษีนั้น ไม่ใช่เพราะเป็นการประมูล ข้อหารือของกรมสรรพากรที่อ้างถึงนี้เป็นกรณีทรัพย์ของลูกหนี้นิติบุคคล ข้อหารือกรมสรรพากร เรื่องอากรแสตมป์ในการขายทอดตลาด
- อากรแสตมป์: ร้อยละ 0.5 ของราคาที่ซื้อได้ ชำระต่อเจ้าพนักงานบังคับคดีพร้อมราคา ก่อนเจ้าพนักงานมีหนังสือถึงสำนักงานที่ดิน ถ้าการขายนั้นต้องเสียภาษีธุรกิจเฉพาะร้อยละ 3.3 ผู้ซื้อขอคืนค่าอากรได้ โดยติดต่อกรมสรรพากร คู่มือผู้ซื้อทรัพย์ขายทอดตลาด กรมบังคับคดี 2568
- ใครเป็นผู้จ่าย: ผู้รับภาระค่าธรรมเนียมและภาษีอากร รวมถึงภาษีเงินได้หัก ณ ที่จ่าย เป็นไปตามที่เจ้าพนักงานกำหนดไว้ในประกาศขาย ซึ่งโดยทั่วไปกำหนดให้ผู้ซื้อเป็นผู้ชำระ ตรวจเงื่อนไขในประกาศของแต่ละรายการ คู่มือติดต่อราชการกรมบังคับคดี 2568 รายการค่าใช้จ่ายครบอยู่ใน ค่าใช้จ่ายซื้อบ้านกรมบังคับคดี
NPA ธนาคาร: ใครจ่ายรายการใดเป็นไปตามสัญญาซื้อขายกับธนาคาร ถามธนาคารให้ชัดว่าค่าธรรมเนียมโอน อากรแสตมป์ ภาษีธุรกิจเฉพาะ และภาษีเงินได้หัก ณ ที่จ่าย แต่ละรายการใครเป็นผู้จ่าย
มาตรการลดค่าจดทะเบียนการโอนและการจำนองเหลือร้อยละ 0.01 มีผลตั้งแต่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 ตามประกาศกระทรวงมหาดไทย ลงวันที่ 30 มิถุนายน 2569 เงื่อนไขหลักมีดังนี้ มาตรการลดค่าธรรมเนียมการโอนและการจำนอง (กรมที่ดิน)
- ที่ดินพร้อมบ้านเดี่ยว บ้านแฝด บ้านแถว หรืออาคารพาณิชย์ และห้องชุด
- ราคาซื้อขายและราคาประเมินทุนทรัพย์ไม่เกิน 7 ล้านบาท และวงเงินจำนองไม่เกิน 7 ล้านบาท
- จดจำนองในคราวเดียวกับการซื้อขาย และผู้ซื้อเป็นบุคคลธรรมดาสัญชาติไทย
สิทธิตามมาตรการขึ้นอยู่กับประเภททรัพย์และเงื่อนไขที่กำหนด ทั้งการซื้อจากการขายทอดตลาดและการซื้อจากธนาคารต้องตรวจรายการที่ซื้อเป็นกรณีไป สอบถามสำนักงานที่ดินก่อนวันโอน ตารางในบทความนี้จึงใช้อัตราปกติร้อยละ 2
ตารางเทียบ บ้านหลุดจำนอง กรมบังคับคดี NPA ต่างกันอย่างไร
"บ้านหลุดจำนอง" ในภาษาพูดครอบคลุมทั้งสองคอลัมน์ด้านล่าง ตารางนี้จึงเทียบสองช่องทางที่ผู้ซื้อติดต่อได้
เลื่อนตารางไปทางซ้ายหรือขวาเพื่ออ่านข้อมูลทั้งหมด
| เรื่อง | ทรัพย์ขายทอดตลาด (กรมบังคับคดี) | NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย) |
|---|---|---|
| ที่มา | ยึดตามคำพิพากษาในคดีแพ่ง ส่วนหนึ่งมาจากคดีบังคับจำนอง | ทรัพย์ที่ธนาคารได้มาจากการชำระหนี้ การประกันการให้สินเชื่อ หรือซื้อทรัพย์ที่รับจำนองไว้จากการขายทอดตลาด (ประกาศ ธปท. ที่ สนส. 5/2565) |
| ผู้ขาย | เจ้าพนักงานบังคับคดี | ธนาคารเจ้าของทรัพย์ |
| ราคา | ราคาเริ่มต้นร้อยละ 100 / 90 / 80 / 70 ของราคาประเมิน ลดขั้นเมื่อนัดก่อนไม่มีผู้สู้ราคา | ดูจากข้อมูลขายของธนาคาร |
| วิธีซื้อ | ประมูลแข่ง ผู้เสนอราคาสูงสุดได้ | ตามเงื่อนไขของธนาคาร |
| เงินที่ต้องวางก่อน | หลักประกันตามช่วงราคาประเมิน เช่น 150,000 บาท เมื่อราคาประเมินเกิน 1–3 ล้านบาท (ขายโดยจำนองติดไปใช้ราคาเริ่มต้นแทน) | ตามเงื่อนไขของธนาคาร |
| ชำระเงิน | ส่วนที่เหลือภายใน 15 วัน ยื่นคำร้องก่อนครบกำหนด เจ้าพนักงานอาจอนุญาตให้ขยายได้ไม่เกิน 3 เดือน | ตามสัญญากับธนาคาร |
| สินเชื่อ | กู้ได้ แต่ต้องได้อนุมัติทันกำหนดชำระ | ธอส. มีสินเชื่อเฉพาะสำหรับ NPA ของตน ธนาคารอื่นตามเงื่อนไขของแต่ละแห่ง |
| สภาพทรัพย์ | ผู้ซื้อตรวจเอง กรมฯ ถือว่าผู้ซื้อทราบสภาพแล้ว | ตามที่ตกลงกับธนาคาร |
| ผู้อยู่อาศัยเดิม | ลูกหนี้ บริวาร หรือผู้เช่าจากลูกหนี้ ขอศาลออกหมายบังคับคดีได้ ไม่ต้องฟ้องใหม่ (ม.334) | ม.334 ไม่ได้ใช้กับการซื้อจากธนาคาร ตกลงเรื่องส่งมอบทรัพย์ที่ว่างกับธนาคารก่อนทำสัญญา |
| ค่าส่วนกลางค้าง | หนี้ถึงวันขายจ่ายจากเงินค่าขาย โอนได้โดยไม่ต้องใช้หนังสือปลอดหนี้ (ม.335) | ใช้กติกาปกติ ห้องชุดต้องมีหนังสือปลอดหนี้ก่อนโอน |
| ค่าธรรมเนียมและภาษี | ตามประกาศขาย ซึ่งโดยทั่วไปกำหนดให้ผู้ซื้อเป็นผู้ชำระ | ตามสัญญากับธนาคาร |
| ดูรายการที่ | ประกาศขายของกรมบังคับคดี และหน้าทรัพย์ขายทอดตลาดบน SUP-D | ช่องทางของธนาคาร และหน้าทรัพย์ธนาคารบน SUP-D |
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- ยึดตามคำพิพากษาในคดีแพ่ง ส่วนหนึ่งมาจากคดีบังคับจำนอง
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ทรัพย์ที่ธนาคารได้มาจากการชำระหนี้ การประกันการให้สินเชื่อ หรือซื้อทรัพย์ที่รับจำนองไว้จากการขายทอดตลาด (ประกาศ ธปท. ที่ สนส. 5/2565)
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- เจ้าพนักงานบังคับคดี
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ธนาคารเจ้าของทรัพย์
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- ราคาเริ่มต้นร้อยละ 100 / 90 / 80 / 70 ของราคาประเมิน ลดขั้นเมื่อนัดก่อนไม่มีผู้สู้ราคา
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ดูจากข้อมูลขายของธนาคาร
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- ประมูลแข่ง ผู้เสนอราคาสูงสุดได้
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ตามเงื่อนไขของธนาคาร
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- หลักประกันตามช่วงราคาประเมิน เช่น 150,000 บาท เมื่อราคาประเมินเกิน 1–3 ล้านบาท (ขายโดยจำนองติดไปใช้ราคาเริ่มต้นแทน)
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ตามเงื่อนไขของธนาคาร
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- ส่วนที่เหลือภายใน 15 วัน ยื่นคำร้องก่อนครบกำหนด เจ้าพนักงานอาจอนุญาตให้ขยายได้ไม่เกิน 3 เดือน
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ตามสัญญากับธนาคาร
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- กู้ได้ แต่ต้องได้อนุมัติทันกำหนดชำระ
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ธอส. มีสินเชื่อเฉพาะสำหรับ NPA ของตน ธนาคารอื่นตามเงื่อนไขของแต่ละแห่ง
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- ผู้ซื้อตรวจเอง กรมฯ ถือว่าผู้ซื้อทราบสภาพแล้ว
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ตามที่ตกลงกับธนาคาร
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- ลูกหนี้ บริวาร หรือผู้เช่าจากลูกหนี้ ขอศาลออกหมายบังคับคดีได้ ไม่ต้องฟ้องใหม่ (ม.334)
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ม.334 ไม่ได้ใช้กับการซื้อจากธนาคาร ตกลงเรื่องส่งมอบทรัพย์ที่ว่างกับธนาคารก่อนทำสัญญา
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- หนี้ถึงวันขายจ่ายจากเงินค่าขาย โอนได้โดยไม่ต้องใช้หนังสือปลอดหนี้ (ม.335)
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ใช้กติกาปกติ ห้องชุดต้องมีหนังสือปลอดหนี้ก่อนโอน
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- ตามประกาศขาย ซึ่งโดยทั่วไปกำหนดให้ผู้ซื้อเป็นผู้ชำระ
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ตามสัญญากับธนาคาร
- ทรัพย์ขายทอดตลาด (กรมบังคับคดี)
- ประกาศขายของกรมบังคับคดี และหน้าทรัพย์ขายทอดตลาดบน SUP-D
- NPA ธนาคาร (อสังหาริมทรัพย์รอการขาย)
- ช่องทางของธนาคาร และหน้าทรัพย์ธนาคารบน SUP-D
กรณีขายปลอดจำนอง หลักประกันอิงช่วงราคาประเมินที่ใช้กำหนดราคาเริ่มต้น จึงไม่ลดเพียงเพราะราคาเริ่มต้นลดในนัดหลัง ส่วนกรณีขายโดยจำนองติดไป ใช้ราคาเริ่มต้นเทียบตารางหลักประกัน ตรวจจำนวนในประกาศขายแต่ละรายการ ประกาศหลักเกณฑ์การวางหลักประกัน ข้อ 1
คำถามที่พบบ่อย
บ้านหลุดจำนอง กรมบังคับคดี ดูได้ที่ไหน และต่างจาก NPA อย่างไร?
บ้านที่คนเรียกว่าบ้านหลุดจำนอง กรมบังคับคดี คือทรัพย์ที่เจ้าพนักงานบังคับคดีนำออกขายทอดตลาด กฎกระทรวงกำหนดให้ลงประกาศขายในเว็บไซต์ที่แพร่หลายและปิดประกาศที่สถานที่ขาย ไม่น้อยกว่า 5 วันก่อนวันขาย ต่างจาก NPA ตรงที่ผู้ขายคือเจ้าพนักงานบังคับคดี ไม่ใช่ธนาคาร และต้องซื้อด้วยการประมูลตามราคาเริ่มต้นของแต่ละนัด
กู้ธนาคารซื้อบ้านกรมบังคับคดีได้ไหม?
ได้ แต่ต้องชำระส่วนที่เหลือภายใน 15 วันนับแต่วันซื้อ ถ้าชำระไม่ทัน ให้ยื่นคำร้องขอขยายระยะเวลาก่อนครบกำหนด 15 วัน พร้อมหนังสือจากสถาบันการเงินหรือแสดงเหตุอันสมควร เจ้าพนักงานบังคับคดีอาจอนุญาตให้ขยายได้ไม่เกิน 3 เดือนนับแต่วันครบกำหนด ถ้าไม่ชำระตามกำหนด หลักประกันจะถูกริบ ส่วน NPA บางธนาคาร เช่น ธอส. มีสินเชื่อเฉพาะสำหรับทรัพย์ของธนาคารเอง
เว็บไซต์รวมทรัพย์มือสองแบบไหนที่เชื่อถือได้?
ข้อมูลที่ใช้อ้างอิงได้คือประกาศขายของกรมบังคับคดี และเงื่อนไขของธนาคารเจ้าของทรัพย์ เว็บไซต์ที่รวบรวมรายการ รวมถึง SUP-D (ทรัพย์ดี) ช่วยให้ค้นหาและเทียบได้ง่ายขึ้น แต่ก่อนตัดสินใจให้ตรวจรายละเอียดกับประกาศหรือสัญญาฉบับจริงทุกครั้ง
สรุป
ทรัพย์ขายทอดตลาดของกรมบังคับคดีกับ NPA ธนาคาร ต่างกันที่ผู้ขาย วิธีตั้งราคา และสิทธิของผู้ซื้อ ฝั่งกรมบังคับคดีมีกติกาเขียนไว้ในกฎหมายและประกาศของกรมฯ ทั้งราคาเริ่มต้น หลักประกัน กำหนดชำระ การขอศาลให้ผู้อยู่อาศัยออก และหนี้ส่วนกลางตามมาตรา 335 ส่วน NPA เป็นการซื้อตามเงื่อนไขของธนาคาร ซึ่งต้องถามให้ครบก่อนตกลง
คำว่าบ้านหลุดจำนองเป็นคำเรียกรวมที่ครอบคลุมทั้งสองทาง เริ่มดูรายการได้ที่ ทรัพย์ขายทอดตลาด กรมบังคับคดี ทั่วประเทศ และทรัพย์ธนาคารที่ ทรัพย์ NPA ธนาคารบน SUP-D
 @sup-d (สำหรับสอบถามเกี่ยวกับทรัพย์)